خبير بريطاني يضع خريطة طريق لتطوير النظام المصرفي في سوريا
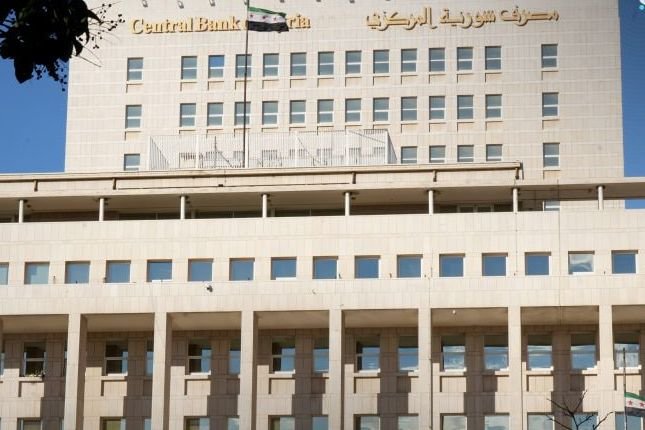
تقف سوريا اليوم أمام لحظة مفصلية وفرصة تاريخية قد تجعلها الدولة الأفضل تموضعا لإعادة بناء نظامها المالي من العدم وعلى أسس سليمة، متجاوزة الهياكل التقليدية المتهالكة التي استغرق بناؤها عقودا في اقتصادات أخرى.
فخلال مدة لم تتجاوز العام الواحد، تفككت بنية العزلة الدولية التي حوصرت بها البلاد لسنين طويلة بسرعة غير متوقعة؛ إذ ألغت واشنطن قانون قيصر ورفعت حزمة العقوبات الرئيسية، واستردت سوريا حضورها الدبلوماسي مع رفع مجلس الأمن للتدابير المقيدة. وعلى الصعيد المصرفي، استعاد البنك المركزي السوري اتصاله بنظام “سويفت” العالمي ممتلكا قدرة إرسال واستقبال الرسائل المالية بعد أربعة عشر عاما من الانقطاع. وتزامن ذلك مع فتح قنوات مراسلة جديدة مع البنك المركزي التركي، وبدء محادثات رفيعة المستوى مع مؤسسات أمريكية كبرى حول مقاصة الدولار، إلى جانب طرح ليرة سورية مقومة جديدا وتداولها بسعر يمثل كسرًا من قيمتها القديمة المتضخمة. وفي أغسطس/آب الماضي، توج هذا الانفتاح بموافقة البنك الدولي على منحة بقيمة 100 مليون دولار أُعدت خصيصاً لتحديث وتطوير القطاع المالي السوري.
غير أن هذه المؤشرات الإيجابية، على أهميتها الاستثنائية، تظل قاصرة بمفردها عن تلبية الاحتياجات الهائلة للبلاد؛ إذ تشير تقديرات البنك الدولي إلى أن فاتورة إعادة إعمار سوريا تتجاوز 200 مليار دولار — وهو ما يعادل عشرة أضعاف الناتج المحلي الإجمالي الحالي. وفي غياب نظام ائتماني محلي فعال، تحولت تدفقات المغتربين السوريين (التي تقارب 4 مليارات دولار سنوياً) إلى المصدر الأساسي والوحيد للعملة الصعبة للأسر السورية، حيث تمول مختلف المتطلبات المعيشية من الغذاء إلى الإيجارات. أما القطاع المصرفي المطالب بإدارة هذه الكتلة النقدية الضخمة، فلا يزال هشاً ويفتقر إلى رأس المال الكافي، وفي بداية رحلة العودة لتصلب عوده داخل نظام مالي عالمي غاب عنه منذ عام 2011.
ومن هنا ينطلق سيمون توبليم — مؤسس ورئيس مجلس إدارة مجموعة “REALIS Finance” العالمية المتخصصة في البنية التحتية المصرفية الرقمية وتسهيل المدفوعات عبر الحدود — في دراسة تحليليّة ليؤكد أن حجم رؤوس الأموال التي يتوجب تحريكها عبر الساحة المالية السورية خلال العقد القادم لن ينتظر بناء النظام المصرفي السوري بالوسائل التقليدية القديمة.
ويتطرق توبليم إلى النقاش الجاري بشأن ما إذا كان ينبغي لسوريا أن “تقفز” مباشرة نحو بنية تحتية مالية رقمية حديثة، بدلاً من إعادة بناء نظام البنوك المراسلة التقليدي قطعة بقطعة كما حدث في القرن الماضي. ويرى الخبير البنكي أن هذا الجدل قد حُسم بالفعل بفعل الواقع لا بالخيار؛ فالدولة التي تعود إلى الساحة المالية الدولية بعد 14 عاماً من العزلة لا تملك نظاماً قديماً يستحق الإبقاء عليه أو حمايته، بل إنها تملك “صفحة بيضاء”، وهي ميزة استثنائية تتيح صياغة تجربة مالية جديدة بالكامل ومن الصفر.
ويبدو أن السلطات المالية والنقدية السورية تدرك هذه الحقيقة جيدا؛ إذ أطلق البنك المركزي بالفعل نظاماً لترخيص شركات خدمات الدفع والمقاصة الإلكترونية، بالتوازي مع سن قوانين جديدة للسرية المصرفية، ومكافحة غسل الأموال، المعاملات الإلكترونية، والتوقيع الرقمي. وفي مايو/أيار الماضي، شهدت البلاد أول عملية دفع بالبطاقات عبر شبكة نقاط البيع المحلية، قبل أن يصدر قرار رئاسي في أغسطس/آب يُعتمد بموجبه الإطار الوطني للمدفوعات الإلكترونية والتحول الرقمي، بهدف فتح المجال أمام استثمارات التكنولوجيا المالية (Fintech) مع الإبقاء على تداول النقد.
ويشدد توبليم — بناءً على خبرته المباشرة في بناء البنى التحتية المالية للاقتصادات التي تعرضت للعزلة الدولية سواء بالعقوبات أو غياب الاعتراف أو نقص الاستثمار — على أن الأخطاء في مثل هذه المراحل نادراً ما تكون تكنولوجية. الأزمة الحقيقية دائماً ما تكون في “التسلسل الإجرائي”؛ أي في محاولة بناء نظام محلي مغلق أولاً ثم السعي لربطه بالنظام الدولي لاحقاً، في حين أن الصواب هو تصميمهما معاً منذ اليوم الأول.
ويرسم الخبير المالي خريطة طريق متكاملة لبناء النظام السوري الجديد تقوم على أربع طبقات متتابعة:
– الطبقة الأولى: الاتصال الدولي الفوري؛ عبر إيجاد حسابات مؤسسية متعددة العملات، وآليات تسوية عبر الحدود، وبنية تحتية للخزينة والعملات الأجنبية تتناسب مع واقع اقتصاد إعادة الإعمار. فالأموال ستصل من جهات عدة ومختلفة في وقت واحد — كبنوك التنمية متعددة الأطراف، والمستثمرين الخليجيين، ورؤوس أموال المغتربين، والتمويلات الحكومية الثنائية — ولكل جهة عملتها ومتطلباتها في الإفصاح والامتثال. والتأسيس السليم لهذه الطبقة يضمن تتبع كل دولار، ليرة، ريال، أو يورو، وتدقيقه وتسويته دون الحاجة لسنوات من العمل اليدوي المعقد.
– الطبقة الثانية: هندسة الثقة والامتثال؛ حيث تواجه الدول العائدة من عزلة طويلة مشكلة محددة تتمثل في حاجة البنوك المراسلة والمستثمرين الأجانب إلى الاطمئنان لآليات “اعرف عميلك”، والمالك المستفيد، والتحقق من قائمة العقوبات. وهنا تلعب أدوات الامتثال القائمة على الذكاء الاصطناعي — مثل الفحص الفوري والمراقبة المستمرة للمعاملات — دوراً جوهرياً يعجز عنه أي نظام محلي تقليدي، إذ تمنح المؤسسات المالية الدولية دافعاً للقبول والموافقة السريعة بدلاً من سياسة الانتظار والترقب.
– الطبقة الثالثة: الحوالات المالية وشريان حياة الاقتصاد؛ ففي اقتصاد تُسهم فيه تحويلات المغتربين بـ 4 مليارات دولار سنوياً وتقوم بدور البديل عن النظام الائتماني الغائب، فإن الإجراء الأكثر تأثيراً ليس إنشاء بورصة أسواق مالية جديدة أو صندوق سيادي، بل تأسيس ممر سريع، رخيص، وشفاف لنقل الأموال القادمة من برلين، إسطنبول، الرياض وغيرها. فهذه الممرات لا تخفف العبء الإنساني فحسب، بل تبني شبكة المقاصة التي ستعتمد عليها خطوط التمويل التجاري والاستثماري والقطاع المصرفي ككل لاحقاً.
– الطبقة الرابعة: مرونة آليات التسوية؛ عبر اعتماد نموذج هجين يمزج بين شبكات البنوك المراسلة التقليدية وخيارات تسوية الأصول الرقمية المنظمة، وتطبيقها وفق ما يراه المشرّع مناسباً. ويرى توبليم أن هذا الطرح ليس مجرد مجاراة للمستقبل، بل هو الخيار الأكثر براغماتية لمنح القطاع المصرفي السوري المنهك خيار تسوية ثانياً وأسرع، دون انتظار قيام كل بنك تجاري بإعادة بناء شبكة علاقاته الخارجية التي استغرق ضياعها عقوداً.
ويؤكد رئيس مجموعة “REALIS Finance” أن هذه الحلول التكنولوجية لا تستهدف تقويض أو استبدال ما تبنيه المؤسسات السورية محلياً، بل تعمل كطبقة مكملة تقف جنباً إلى جنب مع نظام المدفوعات الوطني والمقاصة المحلية تحت الإشراف الكامل والسيادي للبنك المركزي السوري. ويضيف أن نماذج شبيهة تعتمد على واجهات البرمجيات المفتوحة (API-first) تعمل اليوم بالفعل في اقتصادات عانت من العزلة ذاتها، وتمكنت عبرها من إعادة الاتصال بالعالم بشروطها الخاصة، وبكسرٍ بسيط من التكلفة والوقت مقارنة ببرامج التحديث المصرفي الممتدة لسنوات.
ويختتم توبليم تحليله بالتأكيد على أن السلطات المالية والنقدية في سوريا تتحرك بوتيرة شجاعة وجريئة، وأن حزمة التشريعات الصادرة خلال 18 شهراً تعد سريعة للغاية بأي معيار دولي. لكن المخاطرة الكبرى لا تكمن في غياب الطموح لدى المؤسسات السورية، بل في أن حجم الأموال المطلوب تحريكها لإعادة الإعمار سيتجاوز قدرة القنوات المالية القائمة، ما لم يتم بناء تلك السباكة المالية وفق معايير مؤسساتية عالمية منذ اللحظة الأولى بدلاً من محاولة تعديلها لاحقاً. الأدوات متوفرة اليوم، والسؤال الفعلي أمام السلطات والقطاع المصرفي الخاص هو مدى سرعة التحرك لاستغلالها.
